Domain erwerbsunfaehigkeit-versicherung.de kaufen?
Wir ziehen mit dem Projekt
erwerbsunfaehigkeit-versicherung.de um.
Sind Sie am Kauf der Domain
erwerbsunfaehigkeit-versicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erwerbsunfaehigkeit-versicherung.de kaufen?
Wie können Berufstätige ihren finanziellen Schutz und ihre Absicherung im Falle einer Krankheit oder Arbeitsunfähigkeit gewährleisten?
Berufstätige können ihren finanziellen Schutz durch den Abschluss einer Berufsunfähigkeitsversicherung sicherstellen. Zudem ist es ratsam, eine Krankentagegeldversicherung abzuschließen, um im Falle einer Krankheit weiterhin Einkommen zu erhalten. Eine private Krankenversicherung kann ebenfalls helfen, die Kosten im Krankheitsfall abzudecken und die medizinische Versorgung zu gewährleisten. **
Wie kann man sich auf finanzielle Absicherung im Fall von Berufsunfähigkeit vorbereiten?
1. Eine Berufsunfähigkeitsversicherung abschließen, um im Falle einer Erkrankung oder Verletzung abgesichert zu sein. 2. Rücklagen bilden, um im Notfall finanziell abgesichert zu sein. 3. Frühzeitig Vorsorge treffen und regelmäßig die finanzielle Situation überprüfen. **
Ähnliche Suchbegriffe für Leser
Top-Angebote
Produkte zum Begriff Leser:
-
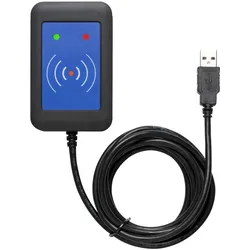
Benning RFID Leser 009372Funkprotokoll=sonstigeMax. Reichweite=50 mmAnschluss für externe Antenne=neinAusführung des elektrischen Anschlusses=SteckanschlussWerkstoff des Gehäuses=KunststoffBreite=88 mmHöhe=18 mmTiefe=18 mmDurchmesser=0 mm348,96 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
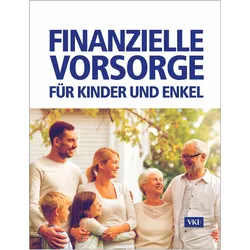
Finanzielle Vorsorge für Kinder und Enkel, Ratgeber von Manfred LappeDie Eltern- und Grosseltern-Generation hat für ihr eigenes Leben finanziell vorgesorgt. Was ist aber mit den Kindern und Enkelkindern? Wie können Angehörige der älteren Generation die Jungen finanziell unterstützen und ihnen so beim Weg ins Leben helfen? Nicht jede Veranlagungsmöglichkeit ist für heutiges oder zukünftiges Schenken geeignet. Es gilt, einige Punkte zu beachten. Mithilfe eines Schemas bewertet das Buch die am Markt erhältlichen finanziellen Vorsorgeprodukte, bietet einen Überblick über verschiedene Möglichkeiten und gibt Ratschläge, ob von dem einen oder anderen Produkt Abstand genommen werden sollte, selbst wenn die Anbieter dieses anpreisen.26,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Was sind einige gängige Maßnahmen zum Schutz des Einkommens und zur Absicherung gegen finanzielle Verluste?
Einige gängige Maßnahmen zum Schutz des Einkommens sind der Abschluss einer Berufsunfähigkeitsversicherung, einer Krankenversicherung und einer Arbeitslosenversicherung. Zudem kann man ein finanzielles Polster durch Sparen und Investieren aufbauen, um gegen unvorhergesehene finanzielle Verluste abgesichert zu sein. Eine weitere Möglichkeit ist die Diversifizierung des Einkommens durch zusätzliche Einkommensquellen wie Nebenjobs oder passive Einkommensströme. **
-
Welche Versicherung bei Arbeitsunfähigkeit?
Welche Versicherung bei Arbeitsunfähigkeit? Wenn du aufgrund von Krankheit oder Unfall arbeitsunfähig wirst, kann eine private Berufsunfähigkeitsversicherung eine wichtige Absicherung bieten. Diese zahlt dir eine monatliche Rente, wenn du deinen Beruf nicht mehr ausüben kannst. Alternativ gibt es auch die Möglichkeit, sich über die gesetzliche Rentenversicherung abzusichern. Hierfür musst du jedoch bestimmte Voraussetzungen erfüllen und es kann zu finanziellen Einbußen kommen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und individuell beraten zu lassen, um im Fall der Arbeitsunfähigkeit optimal abgesichert zu sein. **
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **

Bist du ein schneller Leser oder ein langsamer Leser?
Als KI habe ich keine Fähigkeit zum Lesen, daher kann ich weder schnell noch langsam lesen. **
Wie wirkt sich eine Invaliditätsversicherung auf die finanzielle Absicherung im Falle einer dauerhaften Arbeitsunfähigkeit aus?
Eine Invaliditätsversicherung bietet finanzielle Unterstützung, wenn man aufgrund einer dauerhaften Arbeitsunfähigkeit seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente, um den Einkommensverlust auszugleichen. Dadurch kann man seinen Lebensstandard aufrechterhalten und finanzielle Engpässe vermeiden. **
Top-Angebote
Produkte zum Begriff Leser:
-
Benning RFID Leser 009372Funkprotokoll=sonstigeMax. Reichweite=50 mmAnschluss für externe Antenne=neinAusführung des elektrischen Anschlusses=SteckanschlussWerkstoff des Gehäuses=KunststoffBreite=88 mmHöhe=18 mmTiefe=18 mmDurchmesser=0 mm348,96 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie können Berufstätige ihren finanziellen Schutz und ihre Absicherung im Falle einer Krankheit oder Arbeitsunfähigkeit gewährleisten?
Berufstätige können ihren finanziellen Schutz durch den Abschluss einer Berufsunfähigkeitsversicherung sicherstellen. Zudem ist es ratsam, eine Krankentagegeldversicherung abzuschließen, um im Falle einer Krankheit weiterhin Einkommen zu erhalten. Eine private Krankenversicherung kann ebenfalls helfen, die Kosten im Krankheitsfall abzudecken und die medizinische Versorgung zu gewährleisten. **
-
Wie kann man sich auf finanzielle Absicherung im Fall von Berufsunfähigkeit vorbereiten?
1. Eine Berufsunfähigkeitsversicherung abschließen, um im Falle einer Erkrankung oder Verletzung abgesichert zu sein. 2. Rücklagen bilden, um im Notfall finanziell abgesichert zu sein. 3. Frühzeitig Vorsorge treffen und regelmäßig die finanzielle Situation überprüfen. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Was sind einige gängige Maßnahmen zum Schutz des Einkommens und zur Absicherung gegen finanzielle Verluste?
Einige gängige Maßnahmen zum Schutz des Einkommens sind der Abschluss einer Berufsunfähigkeitsversicherung, einer Krankenversicherung und einer Arbeitslosenversicherung. Zudem kann man ein finanzielles Polster durch Sparen und Investieren aufbauen, um gegen unvorhergesehene finanzielle Verluste abgesichert zu sein. Eine weitere Möglichkeit ist die Diversifizierung des Einkommens durch zusätzliche Einkommensquellen wie Nebenjobs oder passive Einkommensströme. **
Ähnliche Suchbegriffe für Leser
-
Finanzielle Vorsorge für Kinder und Enkel, Ratgeber von Manfred LappeDie Eltern- und Grosseltern-Generation hat für ihr eigenes Leben finanziell vorgesorgt. Was ist aber mit den Kindern und Enkelkindern? Wie können Angehörige der älteren Generation die Jungen finanziell unterstützen und ihnen so beim Weg ins Leben helfen? Nicht jede Veranlagungsmöglichkeit ist für heutiges oder zukünftiges Schenken geeignet. Es gilt, einige Punkte zu beachten. Mithilfe eines Schemas bewertet das Buch die am Markt erhältlichen finanziellen Vorsorgeprodukte, bietet einen Überblick über verschiedene Möglichkeiten und gibt Ratschläge, ob von dem einen oder anderen Produkt Abstand genommen werden sollte, selbst wenn die Anbieter dieses anpreisen.26,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bennett, Alan: Der souveräne LeserDer souveräne Leser , Seine Liebe zu Büchern entdeckte Alan Bennett früh. Im Gefolge von Dr. Doolittle begann er in der Armley Public Library in Leeds diesem Hobby ausgiebig zu frönen, obwohl seine Mutter Bücher aus der Bibliothek als unhygienisch empfand. Bis heute liest Bennett gerne ausgeliehene Bücher und erfreut sich an hineingekritzelten Kommentaren. Seine eigenen Lektüreeindrücke, akkurat vermerkt in seinen detaillierten Tagebüchern, zeugen von seiner wilden Phantasie (inklusive Spekulationen über pikante Szenen im Leben anderer Schriftsteller), überbordendem Humor (nichts ist ihm heilig) und Argwohn gegen jede Bildungshuberei (manches Sachbuch hält da nicht stand). Während er beispielsweise Puschkin bräsig, Achmatowa banal und Isaiah Berlin langatmig findet oder Saul Bellow »Designerprosa« vorwirft, ist er verzückt von W.¿G. Sebald, Philip Roth, Ludwig Wittgenstein oder auch hierzulande kaum bekannten Autoren wie Denton Welch und Philip Larkin. Sein unerreichter Held aber ist Franz Kafka, und nichts ist ihm lieber, als sich diesen in Shorts am Gartenzaun in Letchworth vorzustellen, in Begleitung junger Damen, die ihm die Socken hochziehen. , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 20200312, Produktform: Leinen, Titel der Reihe: Salto#250#, Autoren: Bennett, Alan, Übersetzung: Herzke, Ingo, Seitenzahl/Blattzahl: 138, Keyword: Humor; Leeds; Lesen; Autoren; England; Puschkin; Tagebuch; Lektüren; Literatur; Bibliothek; Franz Kafka; Philip Roth; Saul Bellow; W.G. Sebald; biografisch; Denton Welch; Wittgenstein; Philip Larkin; Schriftsteller; Großbritannien; britischer Humor, Fachschema: Großbritannien / Roman, Erzählung, Fachkategorie: Belletristik: Humor~Belletristik: Erzählungen, Kurzgeschichten, Short Stories~Belletristik in Übersetzung, Region: Vereinigtes Königreich, Großbritannien, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wagenbach Klaus GmbH, Verlag: Wagenbach Klaus GmbH, Verlag: Wagenbach, K, Länge: 211, Breite: 116, Höhe: 17, Gewicht: 221, Produktform: Leinen, Genre: Belletristik, Genre: Belletristik, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung bei Arbeitsunfähigkeit?
Welche Versicherung bei Arbeitsunfähigkeit? Wenn du aufgrund von Krankheit oder Unfall arbeitsunfähig wirst, kann eine private Berufsunfähigkeitsversicherung eine wichtige Absicherung bieten. Diese zahlt dir eine monatliche Rente, wenn du deinen Beruf nicht mehr ausüben kannst. Alternativ gibt es auch die Möglichkeit, sich über die gesetzliche Rentenversicherung abzusichern. Hierfür musst du jedoch bestimmte Voraussetzungen erfüllen und es kann zu finanziellen Einbußen kommen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und individuell beraten zu lassen, um im Fall der Arbeitsunfähigkeit optimal abgesichert zu sein. **
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Bist du ein schneller Leser oder ein langsamer Leser?
Als KI habe ich keine Fähigkeit zum Lesen, daher kann ich weder schnell noch langsam lesen. **
-
Wie wirkt sich eine Invaliditätsversicherung auf die finanzielle Absicherung im Falle einer dauerhaften Arbeitsunfähigkeit aus?
Eine Invaliditätsversicherung bietet finanzielle Unterstützung, wenn man aufgrund einer dauerhaften Arbeitsunfähigkeit seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente, um den Einkommensverlust auszugleichen. Dadurch kann man seinen Lebensstandard aufrechterhalten und finanzielle Engpässe vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.