Domain erwerbsunfaehigkeit-versicherung.de kaufen?
Wir ziehen mit dem Projekt
erwerbsunfaehigkeit-versicherung.de um.
Sind Sie am Kauf der Domain
erwerbsunfaehigkeit-versicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erwerbsunfaehigkeit-versicherung.de kaufen?
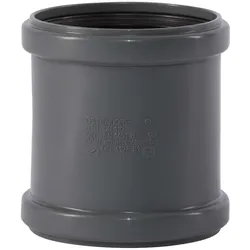
Was ist der Unterschied zwischen der HT Überschiebemuffe DN125 und der HT Doppelmuffe DN125?
Die HT Überschiebemuffe DN125 wird verwendet, um zwei HT-Rohre mit einem Durchmesser von 125 mm miteinander zu verbinden, indem sie über die Enden der Rohre geschoben wird. Die HT Doppelmuffe DN125 hingegen hat zwei Muffen, in die jeweils ein HT-Rohr eingeführt wird, um eine Verbindung herzustellen. Die Doppelmuffe bietet eine stabilere und sicherere Verbindung als die Überschiebemuffe. **
Wie können Berufstätige ihren finanziellen Schutz und ihre Absicherung im Falle einer Krankheit oder Arbeitsunfähigkeit gewährleisten?
Berufstätige können ihren finanziellen Schutz durch den Abschluss einer Berufsunfähigkeitsversicherung sicherstellen. Zudem ist es ratsam, eine Krankentagegeldversicherung abzuschließen, um im Falle einer Krankheit weiterhin Einkommen zu erhalten. Eine private Krankenversicherung kann ebenfalls helfen, die Kosten im Krankheitsfall abzudecken und die medizinische Versorgung zu gewährleisten. **

Ähnliche Suchbegriffe für Überschiebemuffe
Top-Angebote
Produkte zum Begriff Überschiebemuffe:
-
Geberit Silent-PP Überschiebemuffe d160Geberit Silent-PP ÜberschiebemuffeVerwendungszweckeZum Ableiten von Abwasser innerhalb von GebäudenZum Reparieren von beschädigten Geberit Silent-PP RohrenEigenschaftenSchalloptimiertTechnische EigenschaftenMontagetemperatur (°C) - min. bis max.: -10 – +40 °CWerkstoff: PP-MDWärmeausdehnung (mm/(m·K)): 0,08 mm/(m·K)DN / Nennweite: 150d, ø / Außendurchmesser (mm): 160 mmH / Höhe (cm): 16,5 cm55,04 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wie kann man sich auf finanzielle Absicherung im Fall von Berufsunfähigkeit vorbereiten?
1. Eine Berufsunfähigkeitsversicherung abschließen, um im Falle einer Erkrankung oder Verletzung abgesichert zu sein. 2. Rücklagen bilden, um im Notfall finanziell abgesichert zu sein. 3. Frühzeitig Vorsorge treffen und regelmäßig die finanzielle Situation überprüfen. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Was sind einige gängige Maßnahmen zum Schutz des Einkommens und zur Absicherung gegen finanzielle Verluste?
Einige gängige Maßnahmen zum Schutz des Einkommens sind der Abschluss einer Berufsunfähigkeitsversicherung, einer Krankenversicherung und einer Arbeitslosenversicherung. Zudem kann man ein finanzielles Polster durch Sparen und Investieren aufbauen, um gegen unvorhergesehene finanzielle Verluste abgesichert zu sein. Eine weitere Möglichkeit ist die Diversifizierung des Einkommens durch zusätzliche Einkommensquellen wie Nebenjobs oder passive Einkommensströme. **
-
Welche Versicherung bei Arbeitsunfähigkeit?
Welche Versicherung bei Arbeitsunfähigkeit? Wenn du aufgrund von Krankheit oder Unfall arbeitsunfähig wirst, kann eine private Berufsunfähigkeitsversicherung eine wichtige Absicherung bieten. Diese zahlt dir eine monatliche Rente, wenn du deinen Beruf nicht mehr ausüben kannst. Alternativ gibt es auch die Möglichkeit, sich über die gesetzliche Rentenversicherung abzusichern. Hierfür musst du jedoch bestimmte Voraussetzungen erfüllen und es kann zu finanziellen Einbußen kommen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und individuell beraten zu lassen, um im Fall der Arbeitsunfähigkeit optimal abgesichert zu sein. **


Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
Wie wirkt sich eine Invaliditätsversicherung auf die finanzielle Absicherung im Falle einer dauerhaften Arbeitsunfähigkeit aus?
Eine Invaliditätsversicherung bietet finanzielle Unterstützung, wenn man aufgrund einer dauerhaften Arbeitsunfähigkeit seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente, um den Einkommensverlust auszugleichen. Dadurch kann man seinen Lebensstandard aufrechterhalten und finanzielle Engpässe vermeiden. **
Top-Angebote
Produkte zum Begriff Überschiebemuffe:
-
HTsafe Überschiebemuffe DN 110HTsafe Überschiebemuffe DN 110 - Schiebemuffe für Abwasserinstallationen Anwendungsgebiete: Entwässerung innerhalb von Gebäuden als: Schmutzwasserleitung Regenwasserleitung Lüftungsleitung Eigenschaften und Vorteile: Patentierte 3-fach-Dichtlippe Einfacher zu stecken und sicherer Glattere Innenwand Deutlich leiser als Standard-HT schwer entflammbar gemäß DIN 4102 (B 1) und DIN EN 1451-1 Schlagfähige Funktionsfarbe RAL 7043 Schallschutzprüfung nach DIN EN 143662,14 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
HTsafe Überschiebemuffe DN 40HTsafe Überschiebemuffe DN 40 - Schiebemuffe für Abwasserinstallationen Anwendungsgebiete: Entwässerung innerhalb von Gebäuden als: Schmutzwasserleitung Regenwasserleitung Lüftungsleitung Eigenschaften und Vorteile: Patentierte 3-fach-Dichtlippe Einfacher zu stecken und sicherer Glattere Innenwand Deutlich leiser als Standard-HT schwer entflammbar gemäß DIN 4102 (B 1) und DIN EN 1451-1 Schlagfähige Funktionsfarbe RAL 7043 Schallschutzprüfung nach DIN EN 143661,06 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen der HT Überschiebemuffe DN125 und der HT Doppelmuffe DN125?
Die HT Überschiebemuffe DN125 wird verwendet, um zwei HT-Rohre mit einem Durchmesser von 125 mm miteinander zu verbinden, indem sie über die Enden der Rohre geschoben wird. Die HT Doppelmuffe DN125 hingegen hat zwei Muffen, in die jeweils ein HT-Rohr eingeführt wird, um eine Verbindung herzustellen. Die Doppelmuffe bietet eine stabilere und sicherere Verbindung als die Überschiebemuffe. **
-
Wie können Berufstätige ihren finanziellen Schutz und ihre Absicherung im Falle einer Krankheit oder Arbeitsunfähigkeit gewährleisten?
Berufstätige können ihren finanziellen Schutz durch den Abschluss einer Berufsunfähigkeitsversicherung sicherstellen. Zudem ist es ratsam, eine Krankentagegeldversicherung abzuschließen, um im Falle einer Krankheit weiterhin Einkommen zu erhalten. Eine private Krankenversicherung kann ebenfalls helfen, die Kosten im Krankheitsfall abzudecken und die medizinische Versorgung zu gewährleisten. **
-
Wie kann man sich auf finanzielle Absicherung im Fall von Berufsunfähigkeit vorbereiten?
1. Eine Berufsunfähigkeitsversicherung abschließen, um im Falle einer Erkrankung oder Verletzung abgesichert zu sein. 2. Rücklagen bilden, um im Notfall finanziell abgesichert zu sein. 3. Frühzeitig Vorsorge treffen und regelmäßig die finanzielle Situation überprüfen. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
Ähnliche Suchbegriffe für Überschiebemuffe
-
Geberit Silent-PP Überschiebemuffe d160Geberit Silent-PP ÜberschiebemuffeVerwendungszweckeZum Ableiten von Abwasser innerhalb von GebäudenZum Reparieren von beschädigten Geberit Silent-PP RohrenEigenschaftenSchalloptimiertTechnische EigenschaftenMontagetemperatur (°C) - min. bis max.: -10 – +40 °CWerkstoff: PP-MDWärmeausdehnung (mm/(m·K)): 0,08 mm/(m·K)DN / Nennweite: 150d, ø / Außendurchmesser (mm): 160 mmH / Höhe (cm): 16,5 cm55,04 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Geberit Silent-PP Überschiebemuffe d125Geberit Silent-PP ÜberschiebemuffeVerwendungszweckeZum Ableiten von Abwasser innerhalb von GebäudenZum Reparieren von beschädigten Geberit Silent-PP RohrenEigenschaftenSchalloptimiertTechnische EigenschaftenMontagetemperatur (°C) - min. bis max.: -10 – +40 °CWerkstoff: PP-MDWärmeausdehnung (mm/(m·K)): 0,08 mm/(m·K)DN / Nennweite: 125d, ø / Außendurchmesser (mm): 125 mmH / Höhe (cm): 15,2 cm37,11 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was sind einige gängige Maßnahmen zum Schutz des Einkommens und zur Absicherung gegen finanzielle Verluste?
Einige gängige Maßnahmen zum Schutz des Einkommens sind der Abschluss einer Berufsunfähigkeitsversicherung, einer Krankenversicherung und einer Arbeitslosenversicherung. Zudem kann man ein finanzielles Polster durch Sparen und Investieren aufbauen, um gegen unvorhergesehene finanzielle Verluste abgesichert zu sein. Eine weitere Möglichkeit ist die Diversifizierung des Einkommens durch zusätzliche Einkommensquellen wie Nebenjobs oder passive Einkommensströme. **
-
Welche Versicherung bei Arbeitsunfähigkeit?
Welche Versicherung bei Arbeitsunfähigkeit? Wenn du aufgrund von Krankheit oder Unfall arbeitsunfähig wirst, kann eine private Berufsunfähigkeitsversicherung eine wichtige Absicherung bieten. Diese zahlt dir eine monatliche Rente, wenn du deinen Beruf nicht mehr ausüben kannst. Alternativ gibt es auch die Möglichkeit, sich über die gesetzliche Rentenversicherung abzusichern. Hierfür musst du jedoch bestimmte Voraussetzungen erfüllen und es kann zu finanziellen Einbußen kommen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und individuell beraten zu lassen, um im Fall der Arbeitsunfähigkeit optimal abgesichert zu sein. **
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Wie wirkt sich eine Invaliditätsversicherung auf die finanzielle Absicherung im Falle einer dauerhaften Arbeitsunfähigkeit aus?
Eine Invaliditätsversicherung bietet finanzielle Unterstützung, wenn man aufgrund einer dauerhaften Arbeitsunfähigkeit seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente, um den Einkommensverlust auszugleichen. Dadurch kann man seinen Lebensstandard aufrechterhalten und finanzielle Engpässe vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.